Domain jugendrente.de kaufen?
Wir ziehen mit dem Projekt
jugendrente.de um.
Sind Sie am Kauf der Domain
jugendrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugendrente.de kaufen?
Was ist deine bevorzugte Art von Weichheit: samtig, flauschig oder federleicht?
Meine bevorzugte Art von Weichheit ist flauschig, da ich gerne etwas kuscheliges und gemütliches habe. Samtig ist auch schön, aber flauschig fühlt sich einfach angenehmer an. Federleicht ist mir nicht so wichtig, da ich lieber etwas mit mehr Substanz mag. **
Welche Auswirkungen hat die Rentenreform auf die Altersvorsorge und das Renteneintrittsalter der Arbeitnehmer in Deutschland?
Die Rentenreform führt zu einer Absenkung des Rentenniveaus und einer Erhöhung des Renteneintrittsalters. Arbeitnehmer müssen länger arbeiten, um eine angemessene Rente zu erhalten. Die private Altersvorsorge wird dadurch immer wichtiger. **
Ähnliche Suchbegriffe für Samtig
Top-Angebote
Produkte zum Begriff Samtig:
-
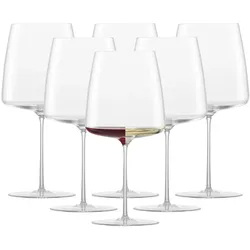
Zwiesel Glas Handmade Weinglas Simplify Samtig & Üppig 2er SetMUNDGEBLASENES GLAS - 2 Gläser im Set Die Weine umhüllen sinnlich den Gaumen. Das Simplify Weinglas samtig & üppig von Zwiesel Glas eignet sich perfekt für Weißweine wie Grauburgunder, Kerner, Gutedel oder Gewürztraminer und Rotweine wie Merlot, Sangiovese, Grenache, Dornfelder, Lemberger, Blau fränkisch oder Barbera. - Handwäsche empfohlen - Handgefertigt - 2-teiliges Set Maße: Höhe: 21.9 cm Durchmesser: 10.5 cm Füllmenge (randvoll): 740 ml Im Lieferumfang enthalten: 2 x Weinglas Simplify Samtig & Üppig Material: Glas Farbe: Transparent/Kristall Serie: Simplify Hersteller-Artikelnummer: 122056110,46 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entgeltumwandlung in der Betrieblichen Altersvorsorge in Deutschland: Eine Analyse der Rentenansprüche und gesetzgeberischen Handlungserfordernisse,Entgeltumwandlung In Der Betrieblichen Altersvorsorge In Deutschland: Eine Analyse Der Rentenansprüche Und Gesetzgeberischen Handlungserfordernisse, Taschenbuch Von Timon Winter, Epubli, 978-3-565-11359-0, Seitenanzahl: 10414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
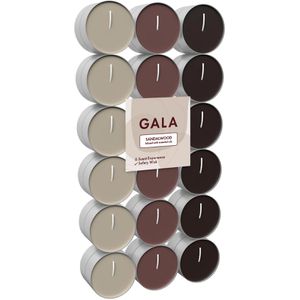
Gala Duftkerzen Flavour, Sandelwood-Vanille, Duft-Teelichter, warm & samtig, 36 StückWarmer und samtiger Duft 36 Teelichter mit je einer Brenndauer von ca. 4 Stunden Sorgt für eine angenehmes Raumklima Merkmale: Ausführung: Teelichter, Set Duftnote: Vanille, würzig weitere Produktinformationen: Duft: Sandelwood-Vanille Farbe: champagner Brenndauer: ca. 4 Stunden Maße: (ØxH) 4 x 2 cm Inhalt: 508g, (36x14g) Warnhinweise: H412: Schädlich für Wasserorganismen, mit langfristiger Wirkung. Enthält: EUH208: Enthält 1-(1,2,3,4,5,6,7,8-octahydro-2,3,8,8-tetramethyl-2-naphthyl)ethan-1-one, Zimtaldehyd. Kann allergische Reaktionen hervorrufen. Hinweis: Duftkerzen vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.8,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich die Rentenreform auf zukünftige Rentenansprüche aus?
Die Rentenreform führt zu einer schrittweisen Anhebung des Rentenalters und einer stärkeren Orientierung an der Lebenserwartung. Dadurch werden die Rentenansprüche voraussichtlich sinken, da die Renten länger gezahlt werden müssen. Zusätzliche private Vorsorge wird daher immer wichtiger, um im Alter finanziell abgesichert zu sein. **
-
Wie wirkt sich die Rentenreform auf zukünftige Rentenansprüche aus?
Die Rentenreform kann zu einer Erhöhung oder Senkung der Rentenansprüche führen, abhängig von den spezifischen Maßnahmen. Ein höheres Renteneintrittsalter oder eine veränderte Berechnungsmethode können die Rentenansprüche reduzieren, während Verbesserungen in der Rentenformel oder höhere Beiträge zu einer Erhöhung führen können. Langfristig soll die Rentenreform sicherstellen, dass das Rentensystem nachhaltig bleibt und zukünftige Rentenansprüche gesichert sind. **
-
Was versteht man unter dem Generationenvertrag in der Rentenversicherung?
Was versteht man unter dem Generationenvertrag in der Rentenversicherung? Der Generationenvertrag ist ein Prinzip in der Rentenversicherung, bei dem die aktuelle erwerbstätige Generation die Renten der aktuellen Rentner finanziert. Dies geschieht durch die Beiträge der Arbeitnehmer, die direkt an die Rentner ausgezahlt werden. Aufgrund der demografischen Entwicklung, mit einer alternden Bevölkerung und weniger jungen Erwerbstätigen, gerät dieses System jedoch zunehmend unter Druck. Es wird diskutiert, wie der Generationenvertrag zukunftsfähig gestaltet werden kann, um auch zukünftigen Generationen eine angemessene Altersversorgung zu gewährleisten. **

Wie wirkt sich die Rentenreform auf die Rentenansprüche zukünftiger Generationen aus?
Die Rentenreform kann die Rentenansprüche zukünftiger Generationen sowohl positiv als auch negativ beeinflussen, abhängig von den konkreten Maßnahmen. Eine Erhöhung des Renteneintrittsalters oder eine Absenkung des Rentenniveaus könnten die Rentenansprüche verringern. Maßnahmen zur Stabilisierung des Rentensystems und zur Sicherung der Finanzierung könnten hingegen langfristig die Rentenansprüche sichern. **
Warum wird das System der gesetzlichen Rentenversicherung als Generationenvertrag bezeichnet?
Das System der gesetzlichen Rentenversicherung wird als Generationenvertrag bezeichnet, da es auf dem Prinzip beruht, dass die aktuelle arbeitende Generation die Renten der aktuellen Rentner finanziert. Wenn die heutige arbeitende Generation in Rente geht, sollen die zukünftigen arbeitenden Generationen ihre Renten finanzieren. Somit entsteht eine Art Solidarität zwischen den Generationen, da die jüngeren Generationen für die älteren sorgen. Dieser Vertrag soll sicherstellen, dass auch zukünftige Generationen im Alter abgesichert sind. **
Top-Angebote
Produkte zum Begriff Samtig:
-
Zwiesel Simplify Rotweingläser samtig & üppig, Weingläser, TransparentZwiesel Glas Simplify Rotweingläser samtig & üppig 2er Set Mundgeblasene Weingläser Das Zwiesel Glas Weinglas Simplify samtig & üppig ist ein Alleskönner und eignet sich als Universalweinglas für üppige und starke Rot- und Weissweine. Mit einem innovativen Aromenkonzept bietet die Serie Simplify einen neuen Blick auf Weingenuss. Alle Simplify Weingläser orientieren sich am aromatischen und geschmacklichen Profil der Weinsorten und bieten den passenden Rahmen für den Wein Ihrer Wahl. So eignet sich das Weinglas Simplify samtig & üppig als Rotweinglas für Merlot, Sangiovese, Grenache, Blaufränkisch oder Dornfelder, sowie als Weissweinglas für Grauburgunder, Gutedel oder Gewürztraminer. Artikeldetails: Durchmesser: ca. 10,5 cm Höhe: ca. 21,9 cm Nutzinhalt: ca. 740 ml Merkmal: Handgefertigt, Handwäsche empfohlen Lieferungsumfang: 6 Rotweingläser Geeignet für: Zinfandel, Margaux, Montepulciano, Barbera, Blaufränkisch, Dornfelder, Gewürztraminer, Grauburgunder, Grenache, Gutedel, Kerner, Lemberger, Merlot, Sangiovese.294,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Zwiesel Weinglas samtig & üppig Vivid SensesSchott Zwiesel Weinglas samtig & üppig Vivid Senses Samtig und üppige Aromen verschiedener Weiß- und Rotweine wie Grauburgunder, Gewürztraminer oder Merlot entfalten sich am besten in dem Vivid Senses samtig und üppig Glas von Schott Zwiesel. Inhalt: ca. 710 mlHöhe: 23 cm Zwiesel Glas zeichnet sich durch seine einmalige Qualität aus. Dieser hohe Qualitätsstandard beginnt schon beim Klang: Der Ton, in dem Zwiesel Gläser beim Anstoßen erklingen, ist einzigartig und somit zum eindeutigen Erkennungsmerkmal der Marke geworden. Diesen besonderen Ton beim Anstoßen schätzen nicht nur Glas-Liebhaber, sondern auch Gastgeber sowie Gäste auf der ganzen Welt. Fast 150 Jahre Glashandwerk, Tradition und Leidenschaft erhalten eine neue, selbstbewusste Gestalt: Zwiesel Glas.12,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Zwiesel Glas Handmade Weinglas Simplify Samtig & Üppig 2er SetMUNDGEBLASENES GLAS - 2 Gläser im Set Die Weine umhüllen sinnlich den Gaumen. Das Simplify Weinglas samtig & üppig von Zwiesel Glas eignet sich perfekt für Weißweine wie Grauburgunder, Kerner, Gutedel oder Gewürztraminer und Rotweine wie Merlot, Sangiovese, Grenache, Dornfelder, Lemberger, Blau fränkisch oder Barbera. - Handwäsche empfohlen - Handgefertigt - 2-teiliges Set Maße: Höhe: 21.9 cm Durchmesser: 10.5 cm Füllmenge (randvoll): 740 ml Im Lieferumfang enthalten: 2 x Weinglas Simplify Samtig & Üppig Material: Glas Farbe: Transparent/Kristall Serie: Simplify Hersteller-Artikelnummer: 122056110,46 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist deine bevorzugte Art von Weichheit: samtig, flauschig oder federleicht?
Meine bevorzugte Art von Weichheit ist flauschig, da ich gerne etwas kuscheliges und gemütliches habe. Samtig ist auch schön, aber flauschig fühlt sich einfach angenehmer an. Federleicht ist mir nicht so wichtig, da ich lieber etwas mit mehr Substanz mag. **
-
Welche Auswirkungen hat die Rentenreform auf die Altersvorsorge und das Renteneintrittsalter der Arbeitnehmer in Deutschland?
Die Rentenreform führt zu einer Absenkung des Rentenniveaus und einer Erhöhung des Renteneintrittsalters. Arbeitnehmer müssen länger arbeiten, um eine angemessene Rente zu erhalten. Die private Altersvorsorge wird dadurch immer wichtiger. **
-
Wie finanziert die Rentenversicherung die Rentenzahlung Generationenvertrag?
Die Rentenversicherung finanziert die Rentenzahlung durch das Umlageverfahren, das auf dem Generationenvertrag basiert. Dabei zahlen die aktuell erwerbstätigen Arbeitnehmer Beiträge in die Rentenkasse ein, aus denen die Renten der aktuellen Rentner finanziert werden. Dieses System beruht auf dem Prinzip der Solidarität zwischen den Generationen, da die jüngeren Beitragszahler die Renten der älteren Generation finanzieren. Die Rentenversicherung investiert die Beiträge auch in verschiedene Anlageformen, um zusätzliche Einnahmen zu generieren und die Rentenzahlungen langfristig zu sichern. Letztendlich hängt die Finanzierung der Rentenzahlungen auch von der demografischen Entwicklung und der Anzahl der Beitragszahler ab. **
-
Wie wirkt sich die Rentenreform auf zukünftige Rentenansprüche aus?
Die Rentenreform führt zu einer schrittweisen Anhebung des Rentenalters und einer stärkeren Orientierung an der Lebenserwartung. Dadurch werden die Rentenansprüche voraussichtlich sinken, da die Renten länger gezahlt werden müssen. Zusätzliche private Vorsorge wird daher immer wichtiger, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Samtig
-
Entgeltumwandlung in der Betrieblichen Altersvorsorge in Deutschland: Eine Analyse der Rentenansprüche und gesetzgeberischen Handlungserfordernisse,Entgeltumwandlung In Der Betrieblichen Altersvorsorge In Deutschland: Eine Analyse Der Rentenansprüche Und Gesetzgeberischen Handlungserfordernisse, Taschenbuch Von Timon Winter, Epubli, 978-3-565-11359-0, Seitenanzahl: 10414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gala Duftkerzen Flavour, Sandelwood-Vanille, Duft-Teelichter, warm & samtig, 36 StückWarmer und samtiger Duft 36 Teelichter mit je einer Brenndauer von ca. 4 Stunden Sorgt für eine angenehmes Raumklima Merkmale: Ausführung: Teelichter, Set Duftnote: Vanille, würzig weitere Produktinformationen: Duft: Sandelwood-Vanille Farbe: champagner Brenndauer: ca. 4 Stunden Maße: (ØxH) 4 x 2 cm Inhalt: 508g, (36x14g) Warnhinweise: H412: Schädlich für Wasserorganismen, mit langfristiger Wirkung. Enthält: EUH208: Enthält 1-(1,2,3,4,5,6,7,8-octahydro-2,3,8,8-tetramethyl-2-naphthyl)ethan-1-one, Zimtaldehyd. Kann allergische Reaktionen hervorrufen. Hinweis: Duftkerzen vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.8,10 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Das deutsche Rentensystem verstehen lernen. Geschichte, Leistungen, Finanzierung und Probleme der Deutschen Rentenversicherung (UnterrichtsentwurfDas Deutsche Rentensystem Verstehen Lernen. Geschichte, Leistungen, Finanzierung Und Probleme Der Deutschen Rentenversicherung (unterrichtsentwurf Hauswirtschaft, Klasse 9), Taschenbuch Von Anonymous, Grin, 978-3-346-74463-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Rentenreform auf zukünftige Rentenansprüche aus?
Die Rentenreform kann zu einer Erhöhung oder Senkung der Rentenansprüche führen, abhängig von den spezifischen Maßnahmen. Ein höheres Renteneintrittsalter oder eine veränderte Berechnungsmethode können die Rentenansprüche reduzieren, während Verbesserungen in der Rentenformel oder höhere Beiträge zu einer Erhöhung führen können. Langfristig soll die Rentenreform sicherstellen, dass das Rentensystem nachhaltig bleibt und zukünftige Rentenansprüche gesichert sind. **
-
Was versteht man unter dem Generationenvertrag in der Rentenversicherung?
Was versteht man unter dem Generationenvertrag in der Rentenversicherung? Der Generationenvertrag ist ein Prinzip in der Rentenversicherung, bei dem die aktuelle erwerbstätige Generation die Renten der aktuellen Rentner finanziert. Dies geschieht durch die Beiträge der Arbeitnehmer, die direkt an die Rentner ausgezahlt werden. Aufgrund der demografischen Entwicklung, mit einer alternden Bevölkerung und weniger jungen Erwerbstätigen, gerät dieses System jedoch zunehmend unter Druck. Es wird diskutiert, wie der Generationenvertrag zukunftsfähig gestaltet werden kann, um auch zukünftigen Generationen eine angemessene Altersversorgung zu gewährleisten. **
-
Wie wirkt sich die Rentenreform auf die Rentenansprüche zukünftiger Generationen aus?
Die Rentenreform kann die Rentenansprüche zukünftiger Generationen sowohl positiv als auch negativ beeinflussen, abhängig von den konkreten Maßnahmen. Eine Erhöhung des Renteneintrittsalters oder eine Absenkung des Rentenniveaus könnten die Rentenansprüche verringern. Maßnahmen zur Stabilisierung des Rentensystems und zur Sicherung der Finanzierung könnten hingegen langfristig die Rentenansprüche sichern. **
-
Warum wird das System der gesetzlichen Rentenversicherung als Generationenvertrag bezeichnet?
Das System der gesetzlichen Rentenversicherung wird als Generationenvertrag bezeichnet, da es auf dem Prinzip beruht, dass die aktuelle arbeitende Generation die Renten der aktuellen Rentner finanziert. Wenn die heutige arbeitende Generation in Rente geht, sollen die zukünftigen arbeitenden Generationen ihre Renten finanzieren. Somit entsteht eine Art Solidarität zwischen den Generationen, da die jüngeren Generationen für die älteren sorgen. Dieser Vertrag soll sicherstellen, dass auch zukünftige Generationen im Alter abgesichert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.